 Buying & Financing
- 在马来西亚买车,绝大部分人透过 Hire Purchase(HP,分期贷款)跟银行贷款买车,车子的 Ownership 在贷款还清前其实属于银行
- 2026 年 6 月 1 日起,HP 的利息计算方式经历了近几十年来最大的一次改革——从旧制的 Flat Rate + Rule of 78,改成跟房贷一样的 Effective Interest Rate(EIR)+ Reducing Balance
- 整理 HP 的基本运作方式、申请条件、新旧制的差别,以及违约拖车(Repossession)的规则,买车签约前先搞懂能避免吃亏
官方入口
- AKPK(Agensi Kaunseling Dan Pengurusan Kredit) — Bank Negara Malaysia 底下的免费信贷咨询/债务重组机构,HP 出现还款困难时可以找他们
- Bank Negara Malaysia — 查核官方公告、DSR 等借贷相关规定
适用情况
适用于透过银行/财务公司分期贷款买车(新车或二手车)的情况。现金全款买车不适用本篇的贷款规则,但拖车、违约相关的 Hire Purchase Act 1967 条文只在有贷款合约时才成立。
重点内容
Hire Purchase 是什么
- 车行/卖家先把车「卖」给银行(Owner),银行再以 Hire Purchase 合约把车「租」给你(Hirer)
- 你按月付款(instalment),全部付清后车子的 Ownership 才正式转到你名下
- 还没还清贷款前,车子法律上属于银行——这是为什么拖欠贷款银行有权拖车(repossess)的原因
2026 年新规:EIR 取代 Flat Rate
📌 这是这几年 HP 制度最大的改动,买车贷款前一定要搞清楚:
旧制(Flat Rate + Rule of 78):
- 利息按「贷款总额」全期计算一次,不管你有没有提前还款,利息总额都一样
- Rule of 78 让利息在贷款前期占比特别高,提前还款省下的利息其实很有限
新制(EIR + Reducing Balance,2026-06-01 起):
- 利息改成按「未还清的本金余额」逐月计算,本金还得越多、利息越少
- 提前还款或选较短的贷款年限,能真正省到利息,不再是「看起来划算实际不划算」
- 银行也可以用数码签名/电子文件处理 HP 手续,不用全程纸本签约
- 银行可选择固定或浮动利率,并须在营销和合约中披露真实 EIR,方便消费者对比(Malaysia4U 的整理)
- 有来源估算:余额递减法下提早清还大约可省下一半的剩余利息,旧制的 Rule of 78 只给象征性回扣(Malaysia4U 的整理)
⚠️ 新旧制的适用范围:目前查到的资料只明确「2026-06-01 起的新合约」适用 EIR 制,关于 2026-06-01 前已经签的旧合约是否受影响、有没有过渡期安排,没有查到官方逐字说明;另有来源(Malaysia4U)指旧贷款不会自动转换成新制,银行有时间窗口(至 2027 年 3 月 31 日)升级系统,可能提供善意折扣鼓励提早清还旧制贷款。如果你已经有 HP 贷款在供,建议直接联络贷款银行或 AKPK 确认。
新制下的利率参考与换算
重要换算提醒:因为新制利息算法不同,同样的实际成本下,EIR 数字会比旧制的固定利率数字更高(大约 3.5% 固定利率 ≈ 7年期 6.5% EIR)。不要看到 EIR 数字变大就以为利率变贵了,要用同样的 EIR 基准去比较不同银行。
2026年车贷利率参考(EIR,余额递减)(Malaysia4U 的整理):
| 车况 | EIR(年利率) |
|---|---|
| 新车 | 约5%–7% |
| 二手车(<5年) | 约6.5%–8.5% |
| 二手车(5–7年) | 约8.5%–11% |
| 二手车(>7年) | 约11%–14% 或可能不符合贷款资格 |
⚠️ 新车 EIR 来源说法不一:上表写约 5%–7%,下方「费用 / 数字速查」引用的另一来源写约 4.26%–4.81%,实际以银行报价为准。
贷款计算例子(RM80,000新车):
- 头期 RM8,000(10%)
- 贷款额 RM72,000
- 利率 6% EIR,7年期(84个月)
- 月供约 RM1,052
- 总还款约 RM88,360(利息约RM16,360)
回教贷款(Islamic Financing)选项
- 符合 Shariah 原则,运作方式是银行先买下车再以「利润」卖给你(不是收利息)
- 月供金额跟传统贷款相近
- 部分情况下提早清还的条款可能更划算
- 想要 Shariah-compliant 车贷的可以向银行询问这个选项
申请流程与所需文件
- 先在车行/网上选好车款,拿到 Sales Quotation(报价单)
- 准备好下方「所需文件」,向银行提交 HP 贷款申请(车行 sales 通常会帮忙代办)
- 银行审批(评估 DSR、信用记录),批准后发 Letter of Offer
- 签署 Hire Purchase 合约,缴付首付(Down Payment)
- 银行放款给车行,你开始每月还款
首付与贷款年限
- 大部分银行首付最低 10%(Margin of Finance 最高 90%)
- 部分银行对首次购车/特定群体提供 100% 融资,但选择有限
- 新车贷款年限上限:9 年(108 期)
- 二手车贷款年限上限:7 年(依车龄而定,车越旧年限越短)
实际案例:经销商报价单示例(2026)
以下是 2026 年某 Perodua 经销商促销传单的实际报价,用来直观感受「OTR 价格 → 头期 →月供」怎么换算——不是官方长期价格,是单一经销商某个时间点的促销价,仅供参考理解报价单长什么样,实际报价以当下经销商和银行为准:
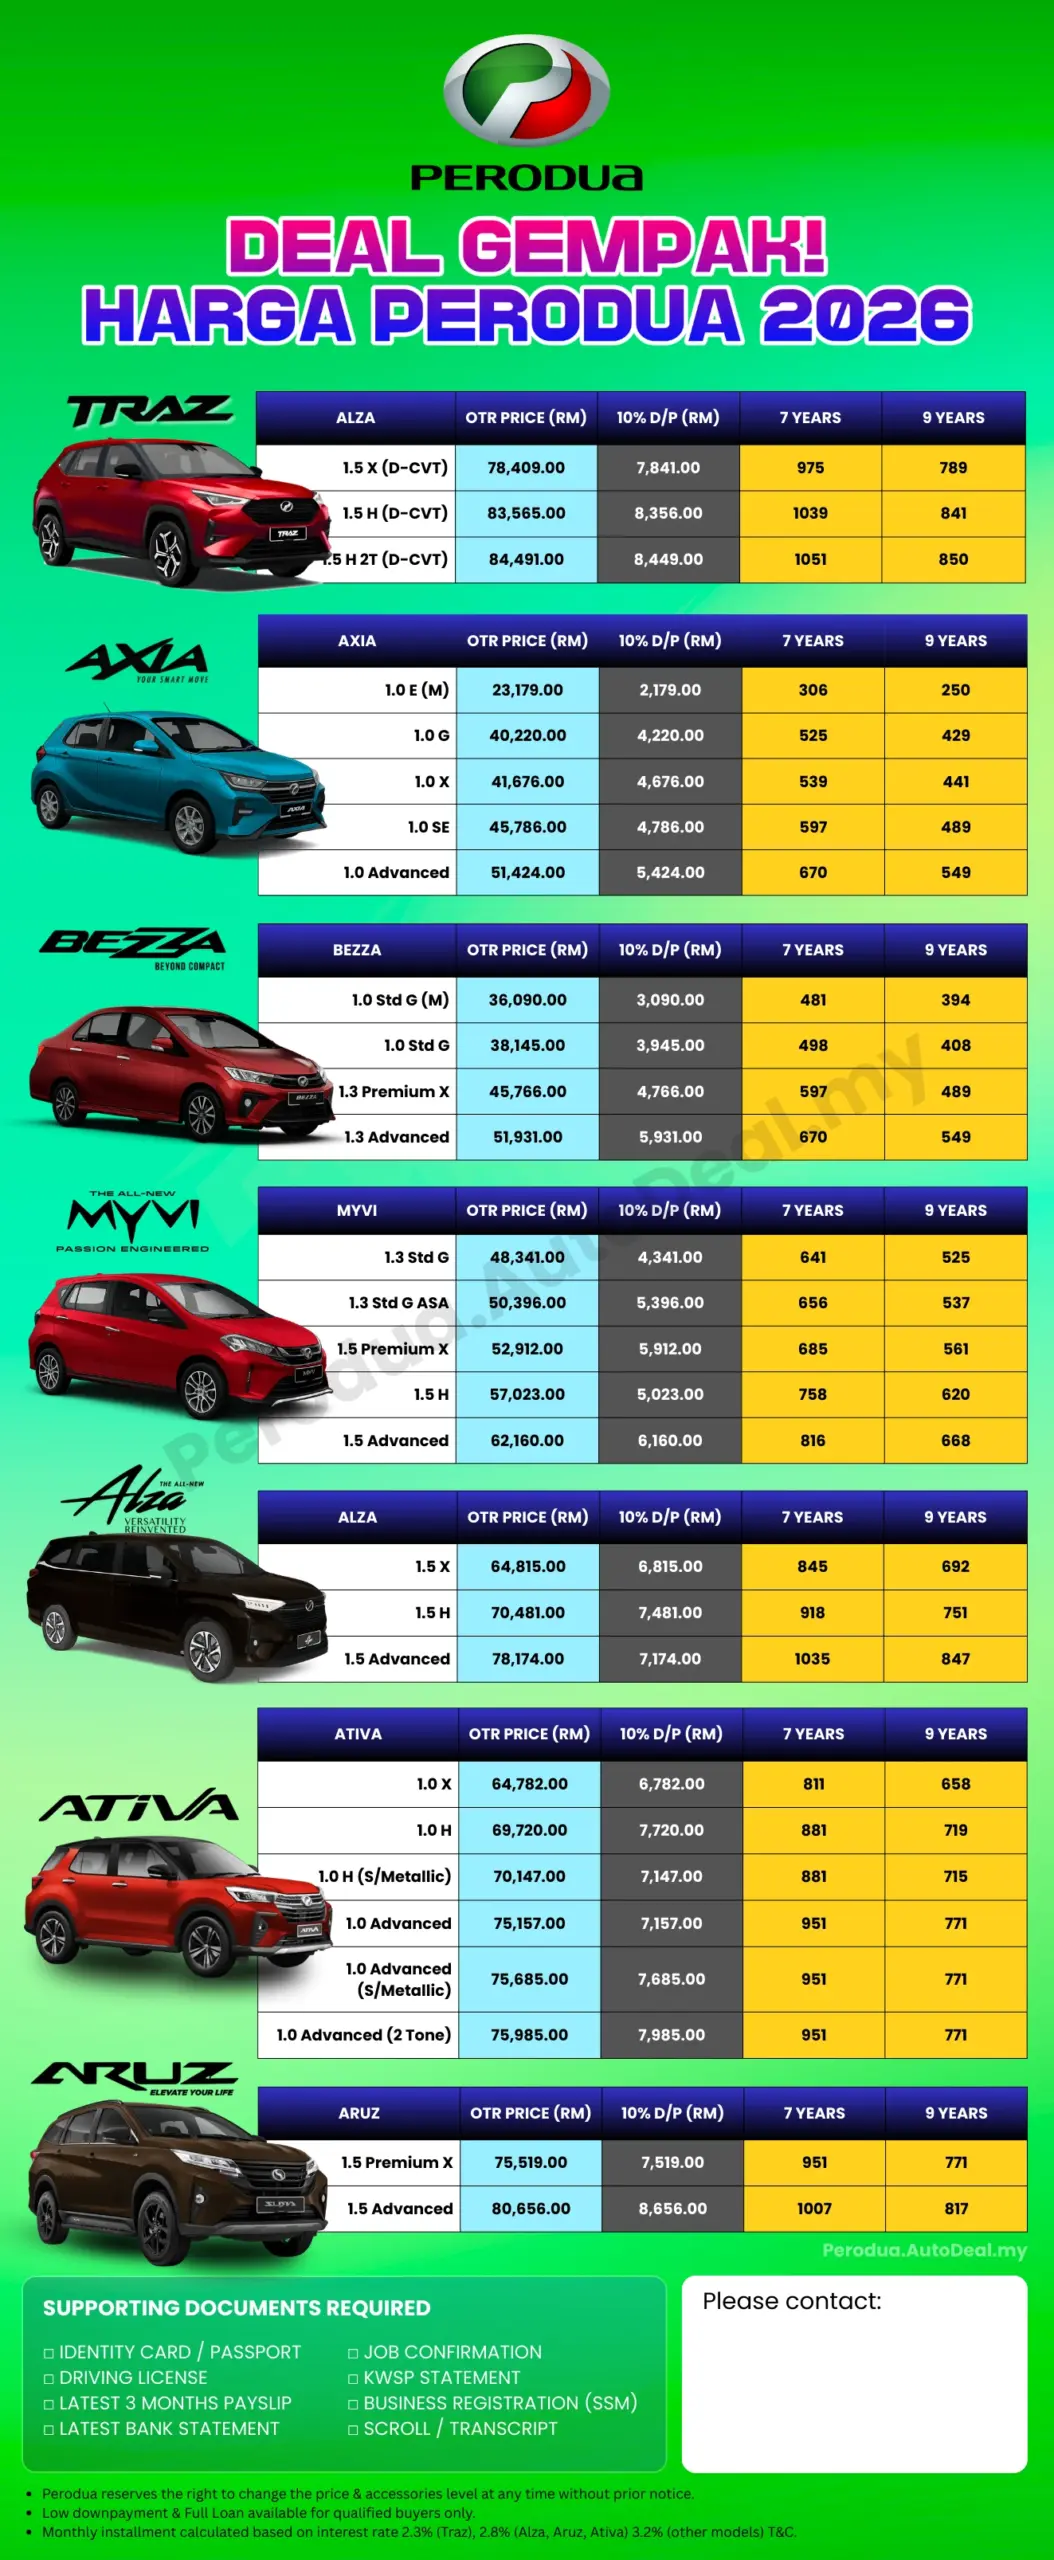
| 车款 | 版本 | OTR 价格 (RM) | 10% 头期 (RM) | 7 年月供 (RM) | 9 年月供 (RM) |
|---|---|---|---|---|---|
| Traz | 1.5 X (D-CVT) | 78,409.00 | 7,841.00 | 975 | 789 |
| Traz | 1.5 H (D-CVT) | 83,565.00 | 8,356.00 | 1,039 | 841 |
| Traz | 1.5 H 2T (D-CVT) | 84,491.00 | 8,449.00 | 1,051 | 850 |
| Axia | 1.0 E (M) | 23,179.00 | 2,179.00 | 306 | 250 |
| Axia | 1.0 G | 40,220.00 | 4,220.00 | 525 | 429 |
| Axia | 1.0 X | 41,676.00 | 4,676.00 | 539 | 441 |
| Axia | 1.0 SE | 45,786.00 | 4,786.00 | 597 | 489 |
| Axia | 1.0 Advanced | 51,424.00 | 5,424.00 | 670 | 549 |
| Bezza | 1.0 Std G (M) | 36,090.00 | 3,090.00 | 481 | 394 |
| Bezza | 1.0 Std G | 38,145.00 | 3,945.00 | 498 | 408 |
| Bezza | 1.3 Premium X | 45,766.00 | 4,766.00 | 597 | 489 |
| Bezza | 1.3 Advanced | 51,931.00 | 5,931.00 | 670 | 549 |
| Myvi | 1.3 Std G | 48,341.00 | 4,341.00 | 641 | 525 |
| Myvi | 1.3 Std G ASA | 50,396.00 | 5,396.00 | 656 | 537 |
| Myvi | 1.5 Premium X | 52,912.00 | 5,912.00 | 685 | 561 |
| Myvi | 1.5 H | 57,023.00 | 5,023.00 | 758 | 620 |
| Myvi | 1.5 Advanced | 62,160.00 | 6,160.00 | 816 | 668 |
| Alza | 1.5 X | 64,815.00 | 6,815.00 | 845 | 692 |
| Alza | 1.5 H | 70,481.00 | 7,481.00 | 918 | 751 |
| Alza | 1.5 Advanced | 78,174.00 | 7,174.00 | 1,035 | 847 |
| Ativa | 1.0 X | 64,782.00 | 6,782.00 | 811 | 658 |
| Ativa | 1.0 H | 69,720.00 | 7,720.00 | 881 | 719 |
| Ativa | 1.0 H (S/Metallic) | 70,147.00 | 7,147.00 | 881 | 715 |
| Ativa | 1.0 Advanced | 75,157.00 | 7,157.00 | 951 | 771 |
| Ativa | 1.0 Advanced (S/Metallic) | 75,685.00 | 7,685.00 | 951 | 771 |
| Ativa | 1.0 Advanced (2 Tone) | 75,985.00 | 7,985.00 | 951 | 771 |
| Aruz | 1.5 Premium X | 75,519.00 | 7,519.00 | 951 | 771 |
| Aruz | 1.5 Advanced | 80,656.00 | 8,656.00 | 1,007 | 817 |
⚠️ 原传单表头标注为「Alza」,判断应为「Traz」
- 原传单这三行的表头文字印的是「Alza」,但车款图案和价格区间对应的应该是 Traz
- Traz 是 Perodua 2025 年 12 月才上市的新 B-segment SUV,官方上市价 X/H 两个版本 RM76,100 / RM81,100 起,落地报价随时间、配置、经销商会有出入
- 推测传单是沿用旧模板忘记改标签,这里保留原图数字、按车款图案判断标成 Traz
📌 传单标注的贷款利率:Traz 2.3%、Alza/Aruz/Ativa 2.8%、其他车款 3.2%(原图没写明是 Flat Rate 还是 EIR,但数字落在上面「首付与贷款年限」小节的旧制 Flat Rate 区间内,判断是 Flat Rate,不是真实年利率 EIR)。经销商保留随时调整价格/配置的权利,免头期/低头期方案只限符合资格的买家。
违约与拖车(Repossession)规则
根据 Hire Purchase Act 1967:
- 连续拖欠 2 期分期付款(Hirer 过世的情况则是连续拖欠 4 期),银行才有权启动拖车程序
- 拖车前银行必须先发 Fourth Schedule Notice——21 天书面通知,说明拖车意图
- 通知发出 14 天后,银行会再发一次提醒通知,告知通知期满后就会拖车
- 如果已还本金已经超过车价的 1/3,银行要拖车必须先拿法庭 Order(不能直接上门拖车)
Hirer(借款人)的权利
- 有权拿到 HP 合约副本
- 有权每 3 个月索取一次结欠余额声明(Statement of Outstanding Balance)
- 有权随时提前终止合约,并拿回应得的利息回扣(Rebate)
- 车被拖走拍卖后,扣掉欠款和相关费用还有余额的话,有权拿回余额
所需文件 / 资格条件
| 项目 | 说明 |
|---|---|
| 身份证明 | MyKad(外国人用护照) |
| 驾照 | Driving License,部分银行/经销商会一并要求 |
| 收入证明 | 近 3–6 个月薪水单,或银行入账记录 |
| 工作证明 | 雇主信(Employment Letter)或 EA Form |
| EPF/KWSP 结单 | 部分银行/经销商会要求,作为收入/工作年资的佐证 |
| 应届毕业生 / 无工作记录 | 用在学证明或成绩单(Scroll/Transcript)代替薪水单 |
| 自雇人士 | 近 6 个月生意银行户口记录 + 商业注册证书(SSM) |
| 车辆资料 | 车行 Sales Quotation / 买卖合约 |
📌 以上是通用清单,实际要交的文件因银行/经销商而异,「驾照」「EPF结单」「应届毕业生成绩单」这几项是参考下方「实际案例:经销商报价单示例」里某 Perodua 经销商传单额外列出的要求。
费用 / 数字速查
| 项目 | 数字 | 备注 |
|---|---|---|
| 最低首付 | 10% | Margin of Finance 最高 90%,部分银行有 100% 融资方案 |
| 新车贷款年限上限 | 9 年(108 期) | Bank Negara Malaysia 规定 |
| 二手车贷款年限上限 | 7 年(84 期) | 依车龄浮动 |
| 新车 Flat Rate(旧制参考值) | 约 2.30%–3.50% p.a. | 各银行浮动,2026-07 行情 |
| 新车 EIR(真实年利率) | ⚠️ 约 4.26%–4.81%;另一来源写约 5%–7% | 2026-06-01 新制适用;来源不一,以银行报价为准 |
| 二手车 Flat Rate | 约 2.70%–5.00% p.a. | 车龄越旧利率越高 |
| 外国人贷款利率 | 比本地人高约 0.5%–1% | |
| DSR 上限(月收入 > RM 5,000) | 60% | 所有月供总额(含 HP)占月收入比例 |
| DSR 上限(月收入 ≤ RM 5,000) | 50% | |
| 拖车门槛 | 连续拖欠 2 期(Hirer 过世则 4 期) | Hire Purchase Act 1967 |
| 拖车前通知期 | 21 天(Fourth Schedule Notice) |
常见误区
- ❌ 以为「利率」= 每年实际要付的利息成本:Flat Rate 跟 EIR 是两回事,同一笔贷款用 Flat Rate 报出来的数字看起来比 EIR 低很多,比较贷款方案时要看 EIR 才准
- ❌ 以为拖欠一期就会马上被拖车:实际上通常要连续拖欠 2 期,而且银行必须先发 21 天书面通知,不能直接上门拖车
- ❌ 以为签了 HP 合约后完全没有议价/申诉空间:Hirer 其实有权随时提前终止合约、索取结欠声明,遇到还款困难可以找 AKPK 免费协助债务重组,不用等到被拖车才处理
常见问题
- 问:新制 EIR 生效后,我现有的贷款利息会自动变便宜吗?
答:目前查到的资料只明确新制适用于 2026-06-01 起签订的新合约,旧合约是否受影响没有查到官方逐字说明(有来源指旧贷款不会自动转换,见上方「2026 年新规」的说明),建议直接问回贷款银行。 - 问:提前还清贷款划算吗?
答:新制(EIR + Reducing Balance)下提前还款能真正省到后段的利息,比旧制的 Flat Rate 更划算;但仍要看银行是否收取提前还款的行政费用,需向银行确认。 - 问:车被拖走后我还欠银行钱吗?
答:银行拍卖车子后,如果拍卖所得不够抵消欠款和相关费用,剩余差额(Shortfall)Hirer 仍需偿还;反过来如果拍卖所得有余,Hirer 有权拿回余额。
Sources
Blog / Website:
- Malaysia car loan rules 2026: EIR & reducing balance — Motorist Malaysia — 原文未注明日期
- Hire Purchase Amendment 2026: Bank Discounts for Early Car Loan Settlement & Car Valuation — Motorist Malaysia — 原文未注明日期
- Car loan interest rules are changing from June 2026 — RinggitPlus — 原文未注明日期
- 2026 Best Car Loans In Malaysia: View Rates & Repayments — iMoney — 原文未注明日期
- Hire Purchase – Default, Repossession and Other Common Problems — iMoney — 原文未注明日期
- Complete Guide to Buying a Car in Malaysia — Malaysia4U,发布日期:2026年3月更新(「新制下的利率参考与换算」一节出处,原整理在「买新车」笔记)
官方 / 机构:
- AKPK — Bank Negara Malaysia 旗下信贷咨询与债务管理机构 — 原文未注明日期